Domain bremsdruckventil.de kaufen?
Wir ziehen mit dem Projekt
bremsdruckventil.de um.
Sind Sie am Kauf der Domain
bremsdruckventil.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bremsdruckventil.de kaufen?
Wie schwer ist 1 m3 Lava?
Wie schwer 1 m3 Lava ist, hängt von der Art der Lava ab, da verschiedene Arten von Lava unterschiedliche Dichten haben. Im Durchschnitt wiegt 1 m3 Lava etwa 2.500 kg bis 3.000 kg. Dies entspricht etwa 2,5 bis 3 Tonnen. Die genaue Gewicht kann jedoch variieren, je nachdem, ob die Lava porös oder dicht ist. Es ist wichtig zu beachten, dass Lava aufgrund ihrer hohen Temperatur und Fließfähigkeit sehr gefährlich ist und mit Vorsicht behandelt werden sollte. **
Was ist die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Diese Regelung gilt, wenn der Arbeitnehmer den Dienstwagen auch privat nutzen darf. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, um den geldwerten Vorteil zu ermitteln. Die 1%-Regelung ist in Deutschland gesetzlich festgelegt und dient der Vereinfachung der Versteuerung von Dienstwagen. Es ist wichtig, die Regelungen zur privaten Nutzung von Dienstwagen genau zu kennen, um steuerliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Lava-1---5
Top-Angebote
Produkte zum Begriff Lava-1---5:
-
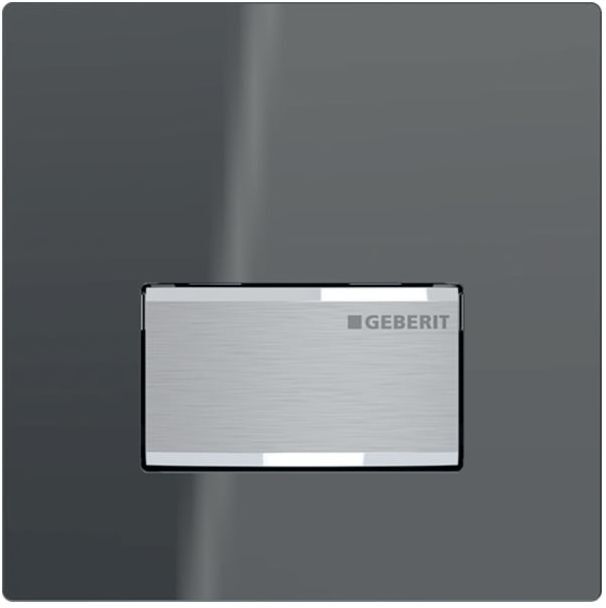
Geberit Urinal-Steuerung 116016JK5 pneumatisch, lavaGeberit Urinal-Steuerung 116016JK5zur manuellen Spülauslösung von Urinalen für Montageelemente für Urinal mit Betätigung von vorne für Montageelemente für Urinal mit Betätigung von obenzum Einbau in Rohbausets für Urinalsteuerungen ab Baujahr 2009Betätigungsplatte aus Zinkdruckguss mit SicherungsriegelSpülzeiteinstellung mit Luftdüsen (pneumatisch)geringe Auslösekraftgeringe HubbewegungSpülauslösung beim Loslassen der BetätigungstasteSpülmenge über Drosselschraube des Rohbausets bis auf 05 l pro Spülung reduzierbarArmaturengruppe II nach DIN 4109Betätigungskraft < 12 NBerechnungsdurchfluss 03 l/sSpülzeit Einstellbereich 4/8/12 sMindestfließdruck 100 kPaFließdruck 100 - 800 kPamax. Prüfdruck Luft/Inertgas 300 kPaPrüfdruck Wasser 1600 kPaBetriebstemperatur Wasser 30 °CDurchfluss bei 100 kPa mit Durchflussbegrenzer 024 l/sDurchfluss bei 100 kPa ohne Durchflussbegrenzer 03 l/srelative Luftfeuchte < 100 %bestehend aus Betätigungsplatte Typ 50pneumatische Spülauslösung vormontiert auf BefestigungsrahmenPneumatikventil und Befestigungsmaterial370,28 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Hydraulik und PneumatikHydraulik und Pneumatik , Das vorliegende Fachbuch beschränkt sich auf das Wesentliche und stellt den Themenkreis in übersichtlicher Form mit Hilfe vieler Zeichnungen und Schemabildern praxisnah dar. Vollständig durchgerechnete Projektierungsbeispiele zeigen die Auslegung wichtiger Bauelemente und den Entwurf wirtschaftlich günstiger Schaltungen. Die 12. Auflage wurde auf die aktuellen Normen angepasst. Das Buch wendet sich an alle, die sich über die Wirkungsweise, Schaltung und Berechnung von hydraulischen und pneumatischen Arbeits- und Steuerungselementen informieren wollen, und die sich rasch einen überblick über die Fluidtechnik verschaffen möchten. , Poliermaschine > Autopflege & Aufbereitung , Auflage: 13. Auflage, Erscheinungsjahr: 201606, Produktform: Kartoniert, Auflage: 16013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 189, Abbildungen: Zahlr. Abb. u. Taf., Keyword: Betriebsstoff; Blendengleichung; Druckluft; Durchflusszahl; Elektro; Energie; Engineering; Fluideigenschaft; Frequenzgang; Handbuch/Lehrbuch; Hydraulik; Hydraulikantrieb; Hydrauliköl; Impulssatz; Induktivität; Kompressibilität; Kontinuitätsgleichung; Nenndurchfluss; Pneumatik; Praxisnah; Proportionalventil; Reihenschaltung; Strömungsgeschwindigkeit; Ventil; Viskositätsindex; Wirkungsgrad; Zustandsänderung; hydrostatischer Antrieb; Übertragungsfunktion, Fachschema: Hydraulik~Pneumatik~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Technologie~Elektrotechnik~Elektrotechnik / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: Physik, Fachkategorie: Technologie, allgemein~Elektrotechnik~Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christiani, Verlag: Christiani, Verlag: Christiani, Paul, Dr.-Ing., GmbH & Co. KG Technisches Lehrinstitut und Verlag, Produktverfügbarkeit: 02, Länge: 145, Breite: 208, Höhe: 12, Gewicht: 298, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A20986810 A4247498 A187023, Vorgänger EAN: 9783871255809, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RS PRO, Ventil, Super X manuelles 5/2-Ventil Pneumatik-Steuerventil, 5/2, G1/8, 1/8ZollDas Super X manuelle 5/2-Ventil von Rs Pro ist ein hochfunktionales Pneumatik-Steuerventil, das für eine Vielzahl von Anwendungen in der Drucklufttechnik konzipiert wurde. Mit einem Steuerungsmechanismus in Form eines Knebels ermöglicht dieses Ventil eine präzise Steuerung von pneumatischen Systemen. Es ist mit einem G1/8-Anschluss ausgestattet und bietet eine Funktionalität als 5/2-Ventil, was bedeutet, dass es zwei Arbeitspositionen und eine Druckentlastungsfunktion bietet. Das Ventil ist für den Einsatz in einem breiten Temperaturbereich von -5°C bis +50°C geeignet und kann einem maximalen Betriebsdruck von 8 bar standhalten. Diese Eigenschaften machen das Super X Ventil zu einer zuverlässigen Wahl für verschiedene industrielle Anwendungen. - Maximaler Betriebsdruck von 8 bar - Betriebstemperaturbereich von -5°C bis +50°C - G1/8 Anschluss für einfache Integration - Knebelsteuerung für präzise Bedienung.192,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann gilt die 1 5 Regelung?
Die 1%-Regelung gilt in Deutschland für die private Nutzung eines betrieblichen Fahrzeugs. Wenn ein Arbeitnehmer ein Dienstwagen auch privat nutzt, wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die Regelung kommt zum Einsatz, wenn der Arbeitnehmer mehr als 50% der Fahrzeugnutzung für private Zwecke verwendet. Es handelt sich um eine pauschale Methode, um den geldwerten Vorteil zu ermitteln, anstatt die tatsächlichen Kosten für die private Nutzung nachzuweisen. Die Versteuerung erfolgt über die monatliche Lohnabrechnung. **
-
Wie funktioniert die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die private Nutzung des Dienstwagens wird pauschal mit diesem Prozentsatz versteuert, unabhhängig von tatsächlich gefahrenen Kilometern. Die Regelung gilt für Dienstwagen, die auch privat genutzt werden dürfen. Die Versteuerung erfolgt über die Einkommenssteuererklärung des Arbeitnehmers. **
-
Was bedeutet 1 5 Regelung bei Abfindung?
Die 1/5-Regelung bei Abfindungen besagt, dass nur ein Fünftel der Abfindung steuerpflichtig ist, wenn bestimmte Voraussetzungen erfüllt sind. Diese Regelung gilt, wenn die Abfindung im Rahmen eines Aufhebungsvertrags oder einer einvernehmlichen Beendigung des Arbeitsverhältnisses gezahlt wird. Dabei muss die Abfindung unterhalb einer bestimmten Grenze liegen, um von der Regelung profitieren zu können. Durch die 1/5-Regelung wird die steuerliche Belastung der Abfindung reduziert und kann somit für Arbeitnehmer eine attraktive Option darstellen. Es ist jedoch ratsam, sich vorab von einem Steuerberater oder Fachanwalt für Arbeitsrecht beraten zu lassen, um die individuellen steuerlichen Auswirkungen zu klären. **
-
Wann lohnt sich die 1 5 Regelung?
Die 1%-Regelung lohnt sich für Arbeitnehmer, die ihr Dienstfahrzeug auch privat nutzen möchten und dabei weniger als 15.000 Kilometer pro Jahr fahren. In diesem Fall ist die pauschale Versteuerung des geldwerten Vorteils meist günstiger als die tatsächlichen Kosten für die private Nutzung des Fahrzeugs. Zudem entfällt der Aufwand für die Führung eines Fahrtenbuchs. Allerdings sollte vor der Entscheidung für die 1%-Regelung eine individuelle Berechnung der steuerlichen Auswirkungen erfolgen, da je nach Fahrzeugtyp und -wert auch andere Versteuerungsmethoden günstiger sein können. **


Wann kann man die 1 5 Regelung anwenden?
Die 1%-Regelung kann angewendet werden, wenn ein Dienstwagen auch privat genutzt wird. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung versteuert. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, um den privaten Nutzungsanteil zu ermitteln. Die Entscheidung für eine der beiden Methoden hängt von der individuellen Nutzungssituation ab. Es ist wichtig, die Regelungen des Finanzamts genau zu beachten, um steuerliche Vorteile optimal zu nutzen. **
Wann greift die 1 5 Regelung bei Abfindung?
Die 1/5-Regelung greift bei Abfindungen, wenn es sich um eine außerordentliche Einkunft handelt, die nicht regelmäßig wiederkehrt. Das bedeutet, dass die Abfindung nicht im Rahmen eines regelmäßigen Arbeitsverhältnisses gezahlt wird, sondern beispielsweise im Falle einer Kündigung oder eines Aufhebungsvertrags. Bei der Anwendung der 1/5-Regelung wird nur ein Fünftel der Abfindung als steuerpflichtig betrachtet, was zu einer geringeren Steuerbelastung führen kann. Es ist jedoch wichtig zu beachten, dass die 1/5-Regelung nicht automatisch gilt und bestimmte Voraussetzungen erfüllt sein müssen, um von dieser Regelung profitieren zu können. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Fachmann zu konsultieren, um die steuerlichen Auswirkungen einer Abfindung zu klären. **
Top-Angebote
Produkte zum Begriff Lava-1---5:
-
Hekla Lava E Lava Lm 1 10 MLWichtige Hinweise (Pflichtangaben): Hekla lava e lava LM I . Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Warnhinweis: Enthält 19 Vol.-% Alkohol. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Hekla lava e lava LM I Flüssige Verdünnung zum Einnehmen Zusammensetzung: 10 ml enthalten als Wirkstoff: Hekla lava e lava LM I . 1 g entspricht 25 Tropfen. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Hinweis: Bei während der Anwendung fortdauernden Krankheitssymptomen ist medizinischer Rat einzuholen. Wechselwirkungen: Keine bekannt. Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel einnehmen, fragen sie Ihren Arzt. Nebenwirkungen: Keine bekannt. Bei der Anwendung homöopathischer Arzneimittel können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie Ihren Arzt befragen. Wenn Sie Nebenwirkungen beobachten, teilen Sie diese bitte ihrem Arzt mit. Meldung von Nebenwirkungen: Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Sie können Nebenwirkungen auch direkt dem Bundesinstitut für Arzneimittel und Medizinprodukte, Abt. Pharmakovigilanz, Kurt-Georg-Kiesinger-Allee 3, 53175 Köln, Website: www.bfarm.de anzeigen. Vorsichtsmaßnahmen für die Anwendung: Zu Dosierung, Dauer und Art der Anwendung befragen sie Ihren homöopathisch erfahrenen Therapeuten. Die Anwendung bei Kindern und Jugendlichen unter 18 Jahren erfolgt nach Rücksprache mit dem homöopathisch erfahrenen Therapeuten. Da keine ausreichend dokumentierten Erfahrungen vorliegen, sollte das Arzneimittel in der Schwangerschaft und Stillzeit nur nach Rücksprache mit dem Arzt angewendet werden. Das Arzneimittel ist 12 Monate nach Öffnung der Flasche haltbar. Nach Ablauf des Verfallsdatums nicht mehr anwenden. Pharmazeutischer Unternehmer/Hersteller: ARCANA Arzneimittelherstellung Dr. Sewerin GmbH & Co. KG Austernbrede 7 - 9 33330 Gütersloh Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2011. Stand: 09/2018 Quelle: Angaben der Packungsbeilage11,68 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Geberit Urinal-Steuerung 116016JK5 pneumatisch, lavaGeberit Urinal-Steuerung 116016JK5zur manuellen Spülauslösung von Urinalen für Montageelemente für Urinal mit Betätigung von vorne für Montageelemente für Urinal mit Betätigung von obenzum Einbau in Rohbausets für Urinalsteuerungen ab Baujahr 2009Betätigungsplatte aus Zinkdruckguss mit SicherungsriegelSpülzeiteinstellung mit Luftdüsen (pneumatisch)geringe Auslösekraftgeringe HubbewegungSpülauslösung beim Loslassen der BetätigungstasteSpülmenge über Drosselschraube des Rohbausets bis auf 05 l pro Spülung reduzierbarArmaturengruppe II nach DIN 4109Betätigungskraft < 12 NBerechnungsdurchfluss 03 l/sSpülzeit Einstellbereich 4/8/12 sMindestfließdruck 100 kPaFließdruck 100 - 800 kPamax. Prüfdruck Luft/Inertgas 300 kPaPrüfdruck Wasser 1600 kPaBetriebstemperatur Wasser 30 °CDurchfluss bei 100 kPa mit Durchflussbegrenzer 024 l/sDurchfluss bei 100 kPa ohne Durchflussbegrenzer 03 l/srelative Luftfeuchte < 100 %bestehend aus Betätigungsplatte Typ 50pneumatische Spülauslösung vormontiert auf BefestigungsrahmenPneumatikventil und Befestigungsmaterial370,28 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Hydraulik und PneumatikHydraulik und Pneumatik , Das vorliegende Fachbuch beschränkt sich auf das Wesentliche und stellt den Themenkreis in übersichtlicher Form mit Hilfe vieler Zeichnungen und Schemabildern praxisnah dar. Vollständig durchgerechnete Projektierungsbeispiele zeigen die Auslegung wichtiger Bauelemente und den Entwurf wirtschaftlich günstiger Schaltungen. Die 12. Auflage wurde auf die aktuellen Normen angepasst. Das Buch wendet sich an alle, die sich über die Wirkungsweise, Schaltung und Berechnung von hydraulischen und pneumatischen Arbeits- und Steuerungselementen informieren wollen, und die sich rasch einen überblick über die Fluidtechnik verschaffen möchten. , Poliermaschine > Autopflege & Aufbereitung , Auflage: 13. Auflage, Erscheinungsjahr: 201606, Produktform: Kartoniert, Auflage: 16013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 189, Abbildungen: Zahlr. Abb. u. Taf., Keyword: Betriebsstoff; Blendengleichung; Druckluft; Durchflusszahl; Elektro; Energie; Engineering; Fluideigenschaft; Frequenzgang; Handbuch/Lehrbuch; Hydraulik; Hydraulikantrieb; Hydrauliköl; Impulssatz; Induktivität; Kompressibilität; Kontinuitätsgleichung; Nenndurchfluss; Pneumatik; Praxisnah; Proportionalventil; Reihenschaltung; Strömungsgeschwindigkeit; Ventil; Viskositätsindex; Wirkungsgrad; Zustandsänderung; hydrostatischer Antrieb; Übertragungsfunktion, Fachschema: Hydraulik~Pneumatik~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Technologie~Elektrotechnik~Elektrotechnik / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: Physik, Fachkategorie: Technologie, allgemein~Elektrotechnik~Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christiani, Verlag: Christiani, Verlag: Christiani, Paul, Dr.-Ing., GmbH & Co. KG Technisches Lehrinstitut und Verlag, Produktverfügbarkeit: 02, Länge: 145, Breite: 208, Höhe: 12, Gewicht: 298, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A20986810 A4247498 A187023, Vorgänger EAN: 9783871255809, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie schwer ist 1 m3 Lava?
Wie schwer 1 m3 Lava ist, hängt von der Art der Lava ab, da verschiedene Arten von Lava unterschiedliche Dichten haben. Im Durchschnitt wiegt 1 m3 Lava etwa 2.500 kg bis 3.000 kg. Dies entspricht etwa 2,5 bis 3 Tonnen. Die genaue Gewicht kann jedoch variieren, je nachdem, ob die Lava porös oder dicht ist. Es ist wichtig zu beachten, dass Lava aufgrund ihrer hohen Temperatur und Fließfähigkeit sehr gefährlich ist und mit Vorsicht behandelt werden sollte. **
-
Was ist die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Diese Regelung gilt, wenn der Arbeitnehmer den Dienstwagen auch privat nutzen darf. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, um den geldwerten Vorteil zu ermitteln. Die 1%-Regelung ist in Deutschland gesetzlich festgelegt und dient der Vereinfachung der Versteuerung von Dienstwagen. Es ist wichtig, die Regelungen zur privaten Nutzung von Dienstwagen genau zu kennen, um steuerliche Konsequenzen zu vermeiden. **
-
Wann gilt die 1 5 Regelung?
Die 1%-Regelung gilt in Deutschland für die private Nutzung eines betrieblichen Fahrzeugs. Wenn ein Arbeitnehmer ein Dienstwagen auch privat nutzt, wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die Regelung kommt zum Einsatz, wenn der Arbeitnehmer mehr als 50% der Fahrzeugnutzung für private Zwecke verwendet. Es handelt sich um eine pauschale Methode, um den geldwerten Vorteil zu ermitteln, anstatt die tatsächlichen Kosten für die private Nutzung nachzuweisen. Die Versteuerung erfolgt über die monatliche Lohnabrechnung. **
-
Wie funktioniert die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die private Nutzung des Dienstwagens wird pauschal mit diesem Prozentsatz versteuert, unabhhängig von tatsächlich gefahrenen Kilometern. Die Regelung gilt für Dienstwagen, die auch privat genutzt werden dürfen. Die Versteuerung erfolgt über die Einkommenssteuererklärung des Arbeitnehmers. **
Ähnliche Suchbegriffe für Lava-1---5
-
RS PRO, Ventil, Super X manuelles 5/2-Ventil Pneumatik-Steuerventil, 5/2, G1/8, 1/8ZollDas Super X manuelle 5/2-Ventil von Rs Pro ist ein hochfunktionales Pneumatik-Steuerventil, das für eine Vielzahl von Anwendungen in der Drucklufttechnik konzipiert wurde. Mit einem Steuerungsmechanismus in Form eines Knebels ermöglicht dieses Ventil eine präzise Steuerung von pneumatischen Systemen. Es ist mit einem G1/8-Anschluss ausgestattet und bietet eine Funktionalität als 5/2-Ventil, was bedeutet, dass es zwei Arbeitspositionen und eine Druckentlastungsfunktion bietet. Das Ventil ist für den Einsatz in einem breiten Temperaturbereich von -5°C bis +50°C geeignet und kann einem maximalen Betriebsdruck von 8 bar standhalten. Diese Eigenschaften machen das Super X Ventil zu einer zuverlässigen Wahl für verschiedene industrielle Anwendungen. - Maximaler Betriebsdruck von 8 bar - Betriebstemperaturbereich von -5°C bis +50°C - G1/8 Anschluss für einfache Integration - Knebelsteuerung für präzise Bedienung.192,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 1 5 Regelung bei Abfindung?
Die 1/5-Regelung bei Abfindungen besagt, dass nur ein Fünftel der Abfindung steuerpflichtig ist, wenn bestimmte Voraussetzungen erfüllt sind. Diese Regelung gilt, wenn die Abfindung im Rahmen eines Aufhebungsvertrags oder einer einvernehmlichen Beendigung des Arbeitsverhältnisses gezahlt wird. Dabei muss die Abfindung unterhalb einer bestimmten Grenze liegen, um von der Regelung profitieren zu können. Durch die 1/5-Regelung wird die steuerliche Belastung der Abfindung reduziert und kann somit für Arbeitnehmer eine attraktive Option darstellen. Es ist jedoch ratsam, sich vorab von einem Steuerberater oder Fachanwalt für Arbeitsrecht beraten zu lassen, um die individuellen steuerlichen Auswirkungen zu klären. **
-
Wann lohnt sich die 1 5 Regelung?
Die 1%-Regelung lohnt sich für Arbeitnehmer, die ihr Dienstfahrzeug auch privat nutzen möchten und dabei weniger als 15.000 Kilometer pro Jahr fahren. In diesem Fall ist die pauschale Versteuerung des geldwerten Vorteils meist günstiger als die tatsächlichen Kosten für die private Nutzung des Fahrzeugs. Zudem entfällt der Aufwand für die Führung eines Fahrtenbuchs. Allerdings sollte vor der Entscheidung für die 1%-Regelung eine individuelle Berechnung der steuerlichen Auswirkungen erfolgen, da je nach Fahrzeugtyp und -wert auch andere Versteuerungsmethoden günstiger sein können. **
-
Wann kann man die 1 5 Regelung anwenden?
Die 1%-Regelung kann angewendet werden, wenn ein Dienstwagen auch privat genutzt wird. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung versteuert. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, um den privaten Nutzungsanteil zu ermitteln. Die Entscheidung für eine der beiden Methoden hängt von der individuellen Nutzungssituation ab. Es ist wichtig, die Regelungen des Finanzamts genau zu beachten, um steuerliche Vorteile optimal zu nutzen. **
-
Wann greift die 1 5 Regelung bei Abfindung?
Die 1/5-Regelung greift bei Abfindungen, wenn es sich um eine außerordentliche Einkunft handelt, die nicht regelmäßig wiederkehrt. Das bedeutet, dass die Abfindung nicht im Rahmen eines regelmäßigen Arbeitsverhältnisses gezahlt wird, sondern beispielsweise im Falle einer Kündigung oder eines Aufhebungsvertrags. Bei der Anwendung der 1/5-Regelung wird nur ein Fünftel der Abfindung als steuerpflichtig betrachtet, was zu einer geringeren Steuerbelastung führen kann. Es ist jedoch wichtig zu beachten, dass die 1/5-Regelung nicht automatisch gilt und bestimmte Voraussetzungen erfüllt sein müssen, um von dieser Regelung profitieren zu können. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Fachmann zu konsultieren, um die steuerlichen Auswirkungen einer Abfindung zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.